
 2026-11-08 18:01:30
 浏览:
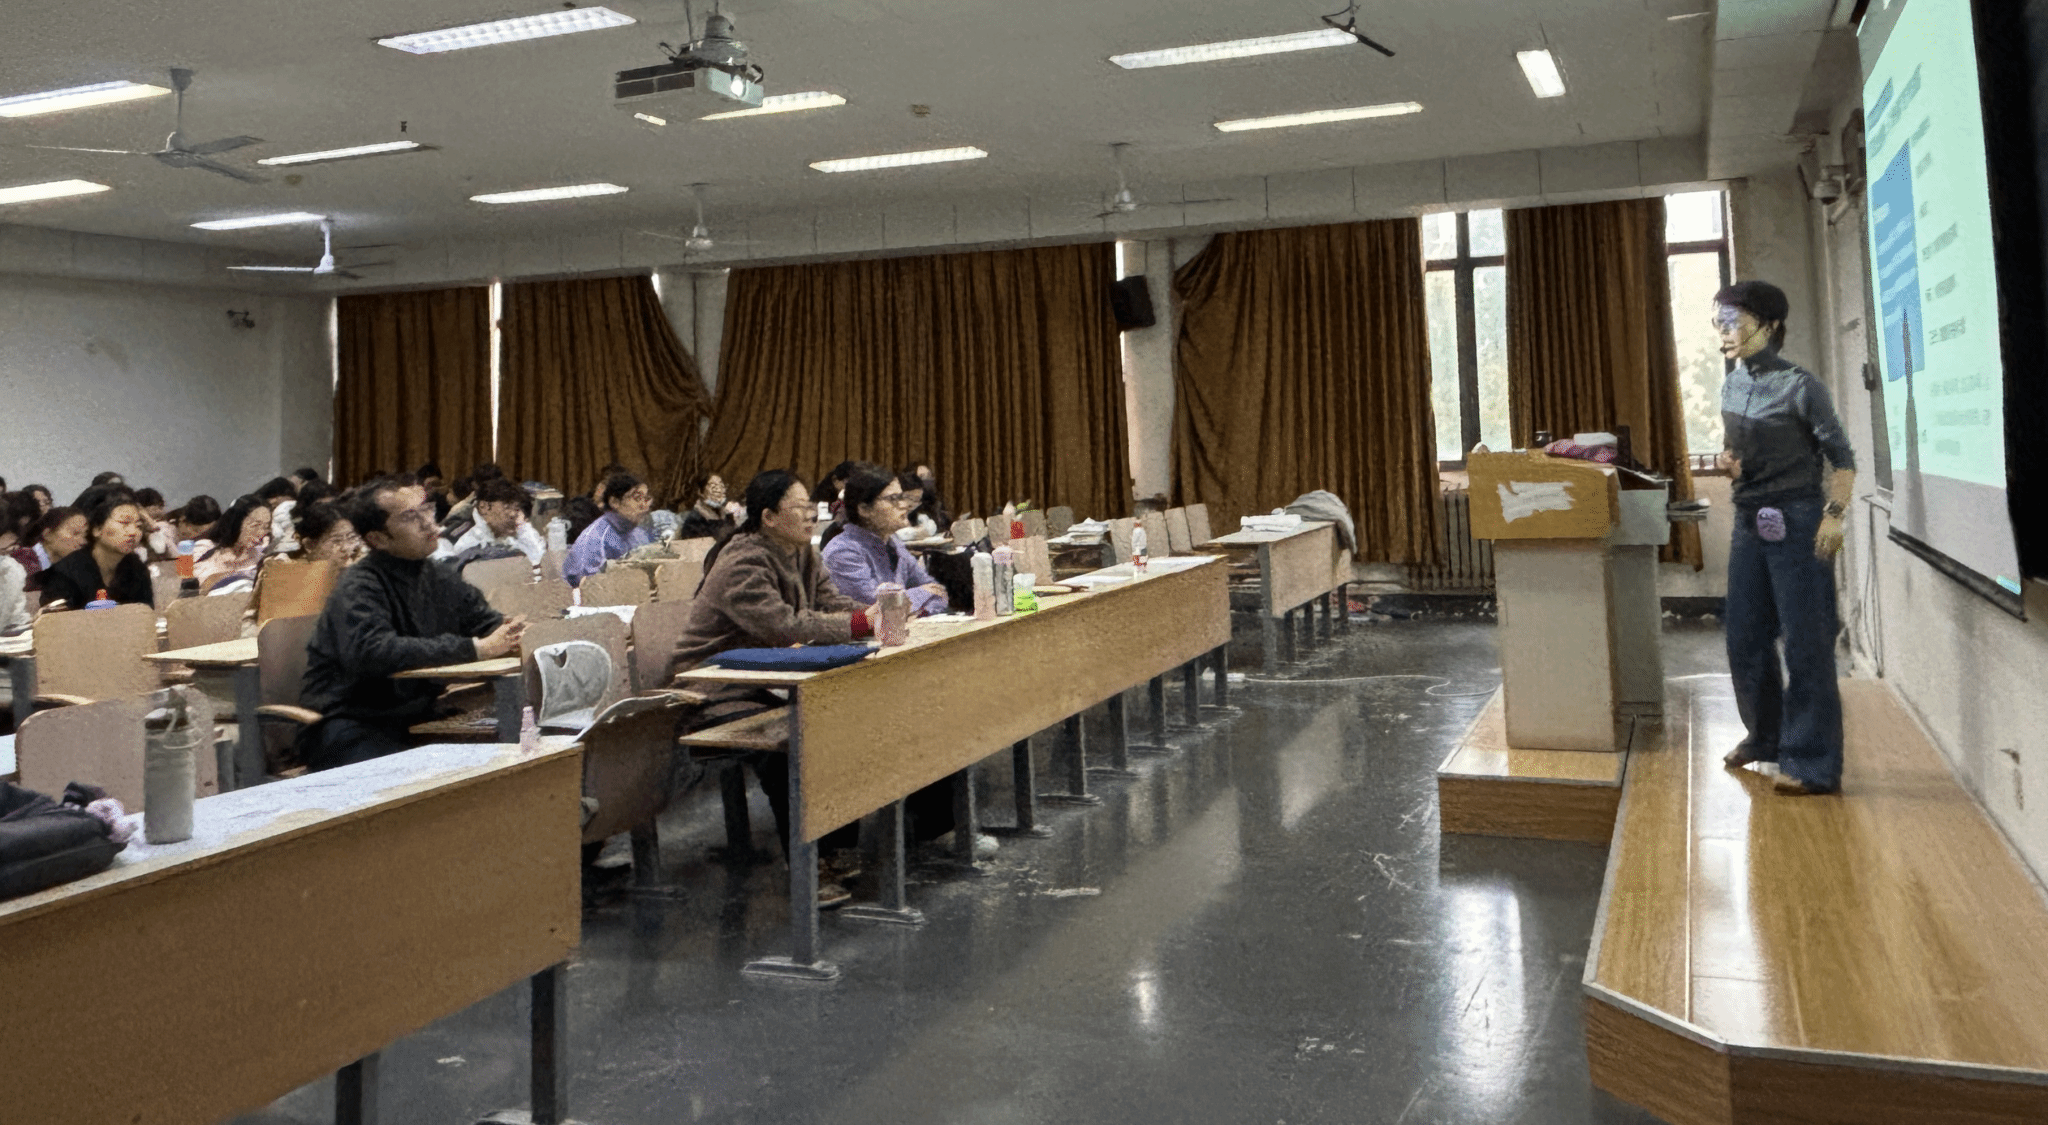
为帮助师生及时把握企业会计准则最新修订动态,提升财务报表列报与会计科目实务处理能力,11月8日上午,会计学院(MPAcc中心)在燕山校区逸夫楼403举办第59期MPAcc大讲堂。本次讲座由会计学院王莉副教授主讲,开展了题为《企业会计准则动态——报表列报与科目修订》的专题讲座。2025、2026级会计专业硕士研究生及学院部分教师到场参加学习。
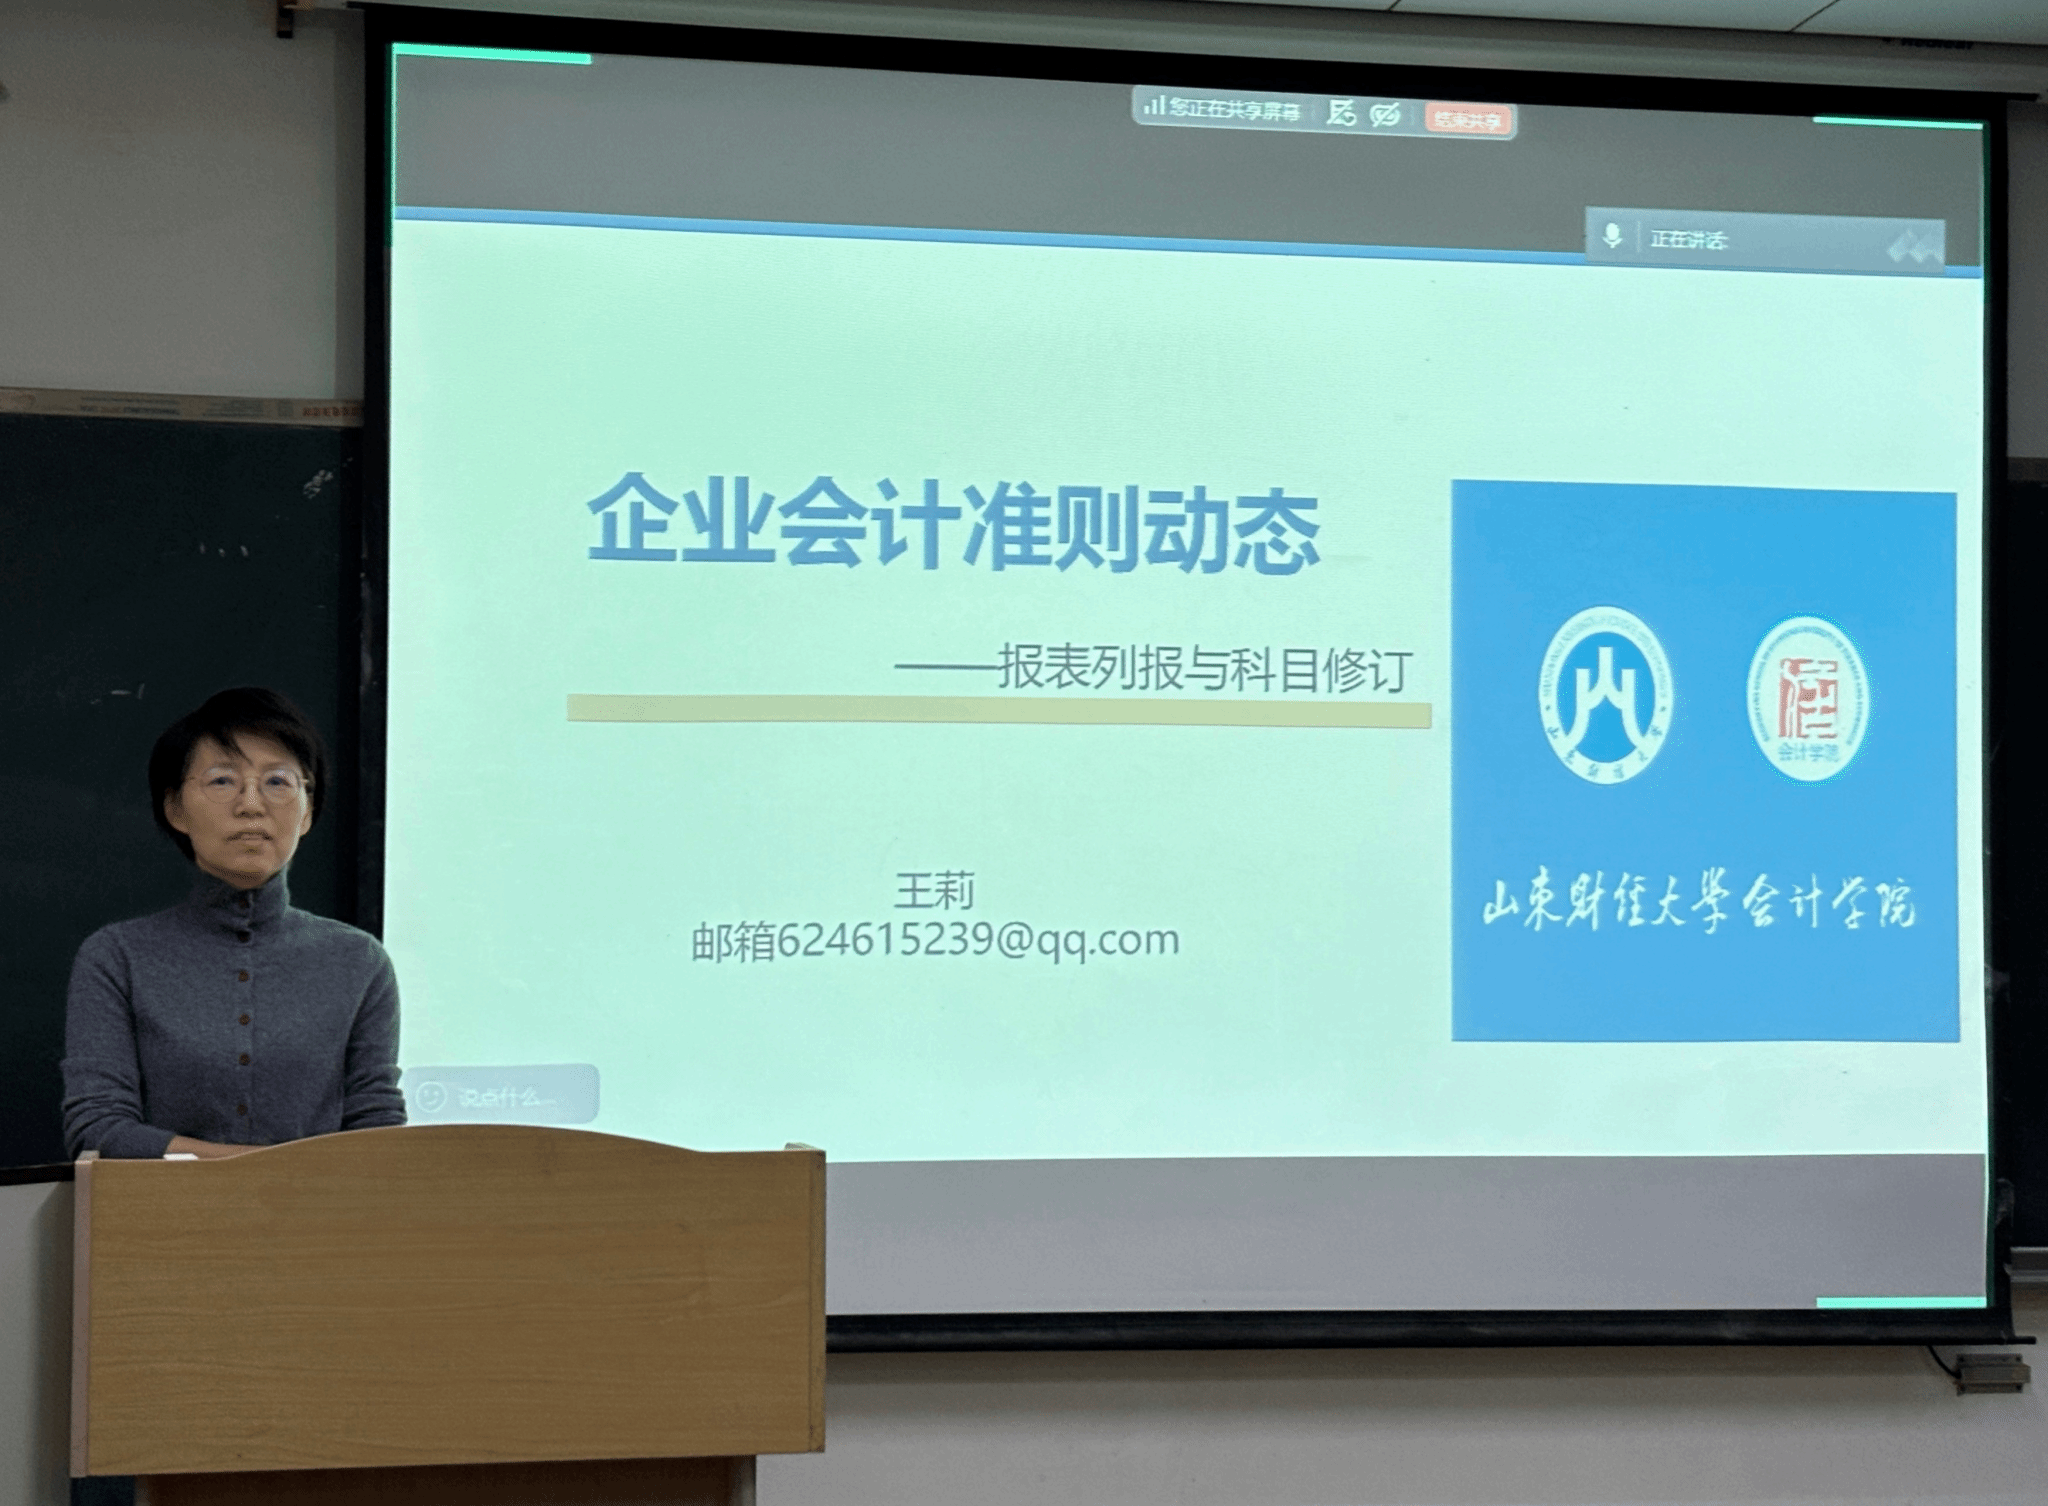
讲座伊始,王莉梳理了我国财务报表列报准则从2006年制定、2014年首次修订到2026年再次修订的演进脉络。她指出,新修订的列报准则以《国际财务报告准则第18号——财务报表的列示和披露》(IFRS 18)为主要参照,重点解决现行报表信息口径不易比较、准则外业绩指标缺少规范、信息颗粒度不足等问题。相比于单纯调整项目名称,本次修订更强调从企业主要业务活动出发,重构损益信息的分类与披露逻辑。
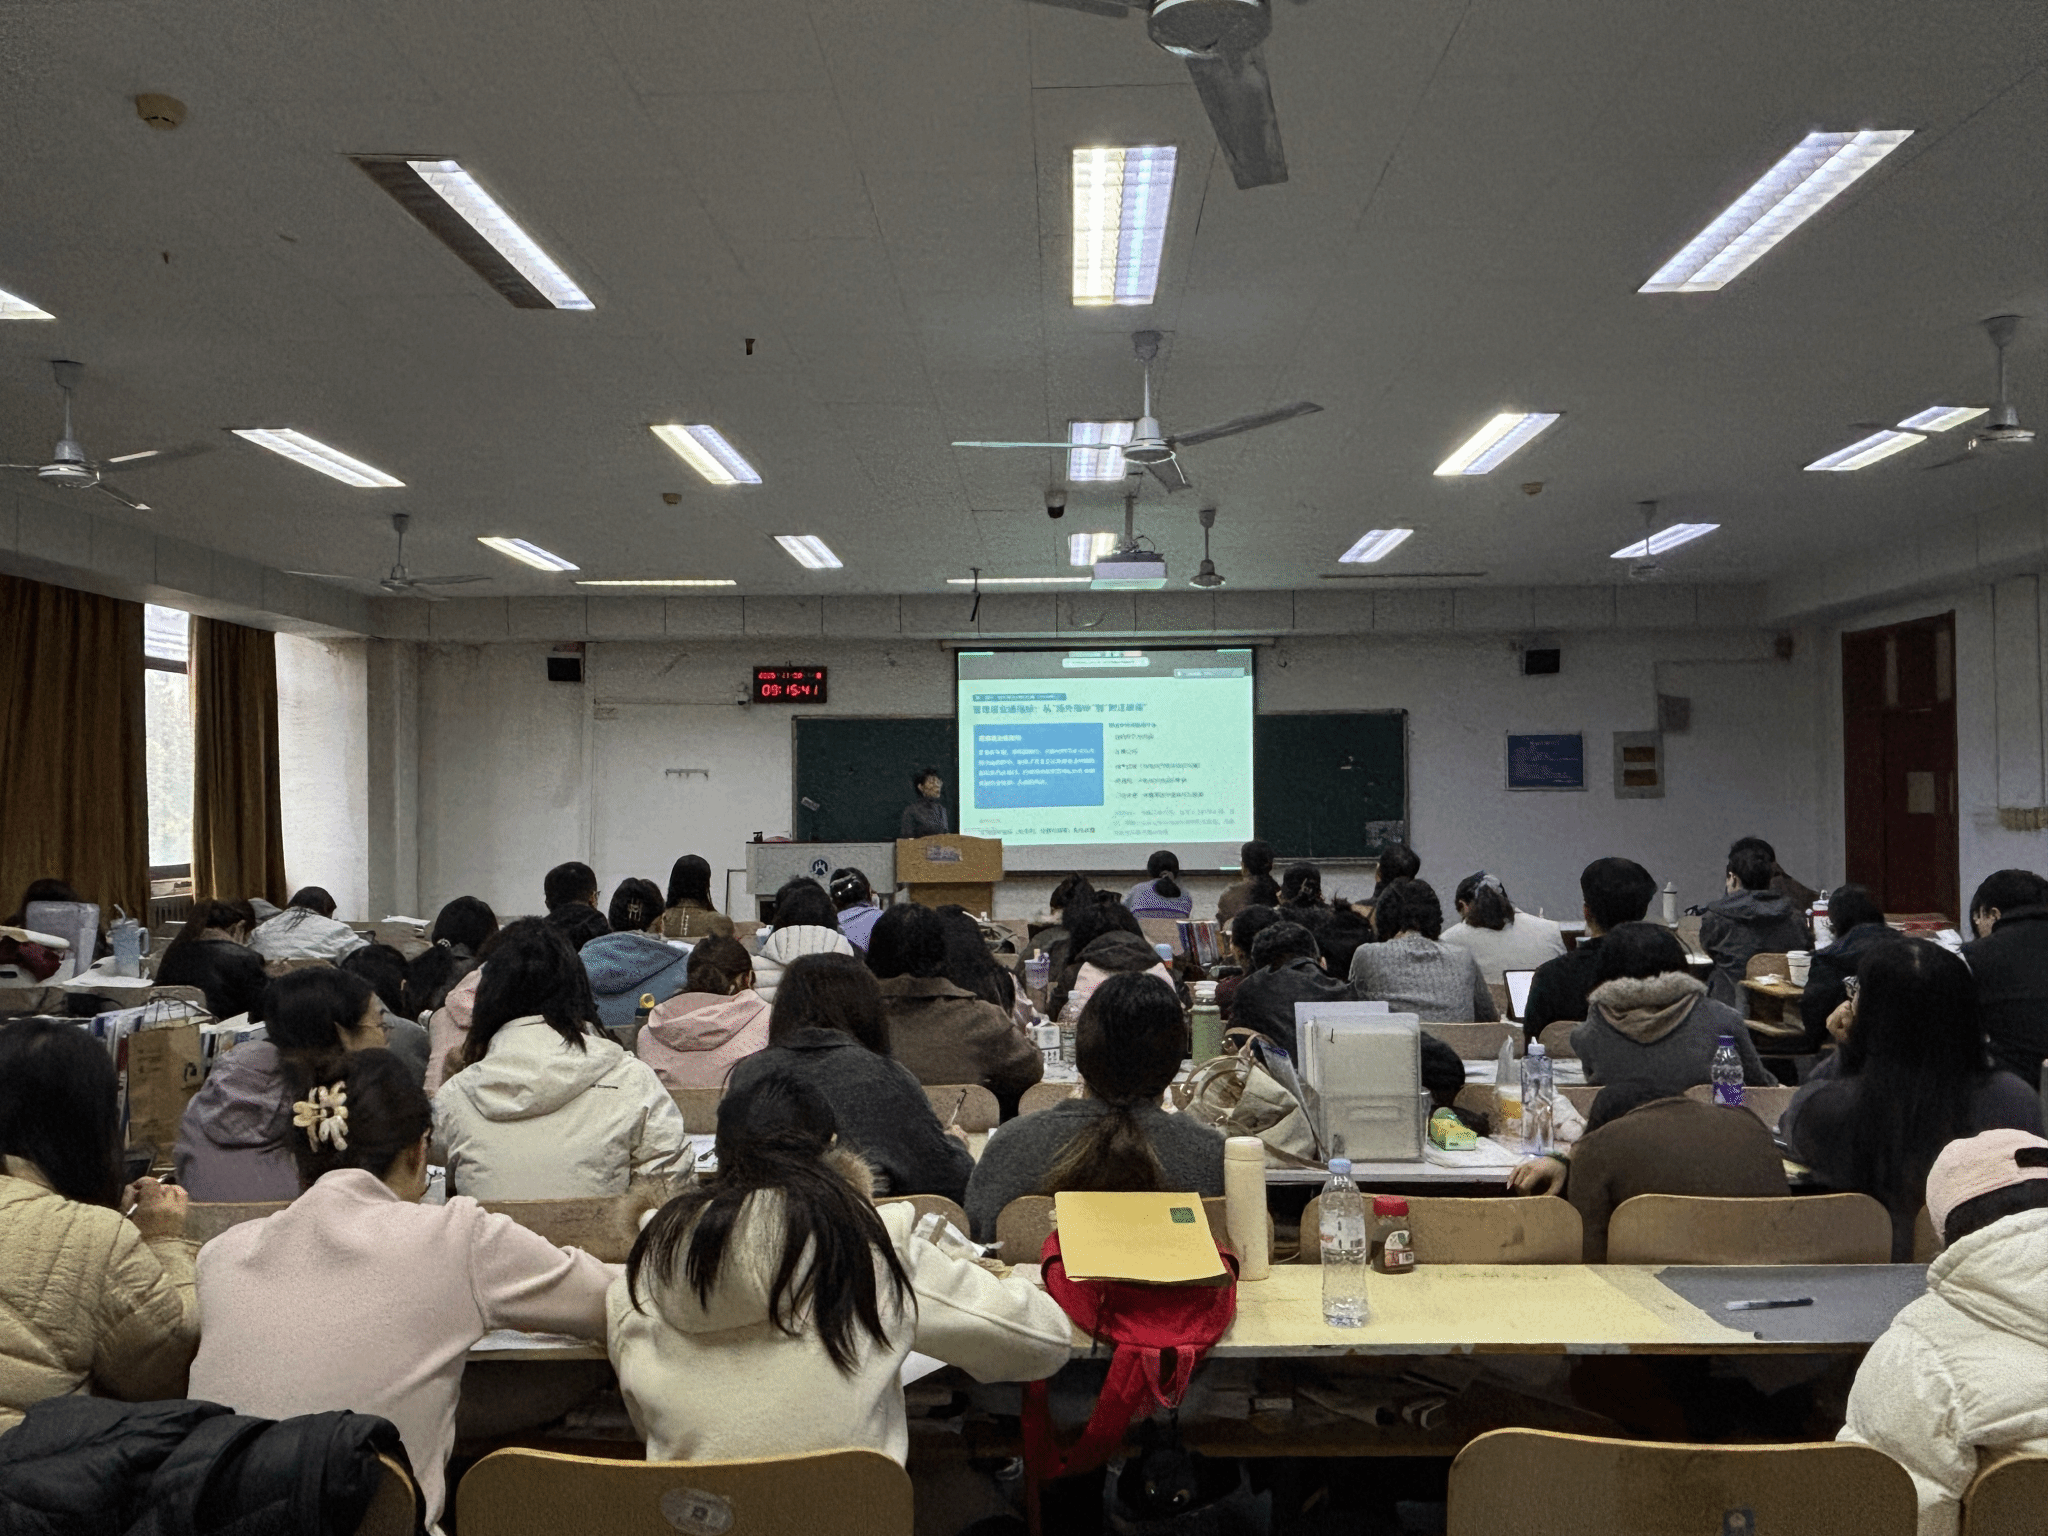
随后,王莉围绕新准则的核心变化展开讲解。新准则将损益信息划分为经营、投资、筹资、所得税和终止经营五类,要求主体结合自身主要业务活动判断交易和事项的归属。她以汽车金融公司、投资性房地产出租等案例说明,同一会计科目可能因业务模式不同而进入不同列报类别,职业判断的关键在于透过科目名称识别经济实质。
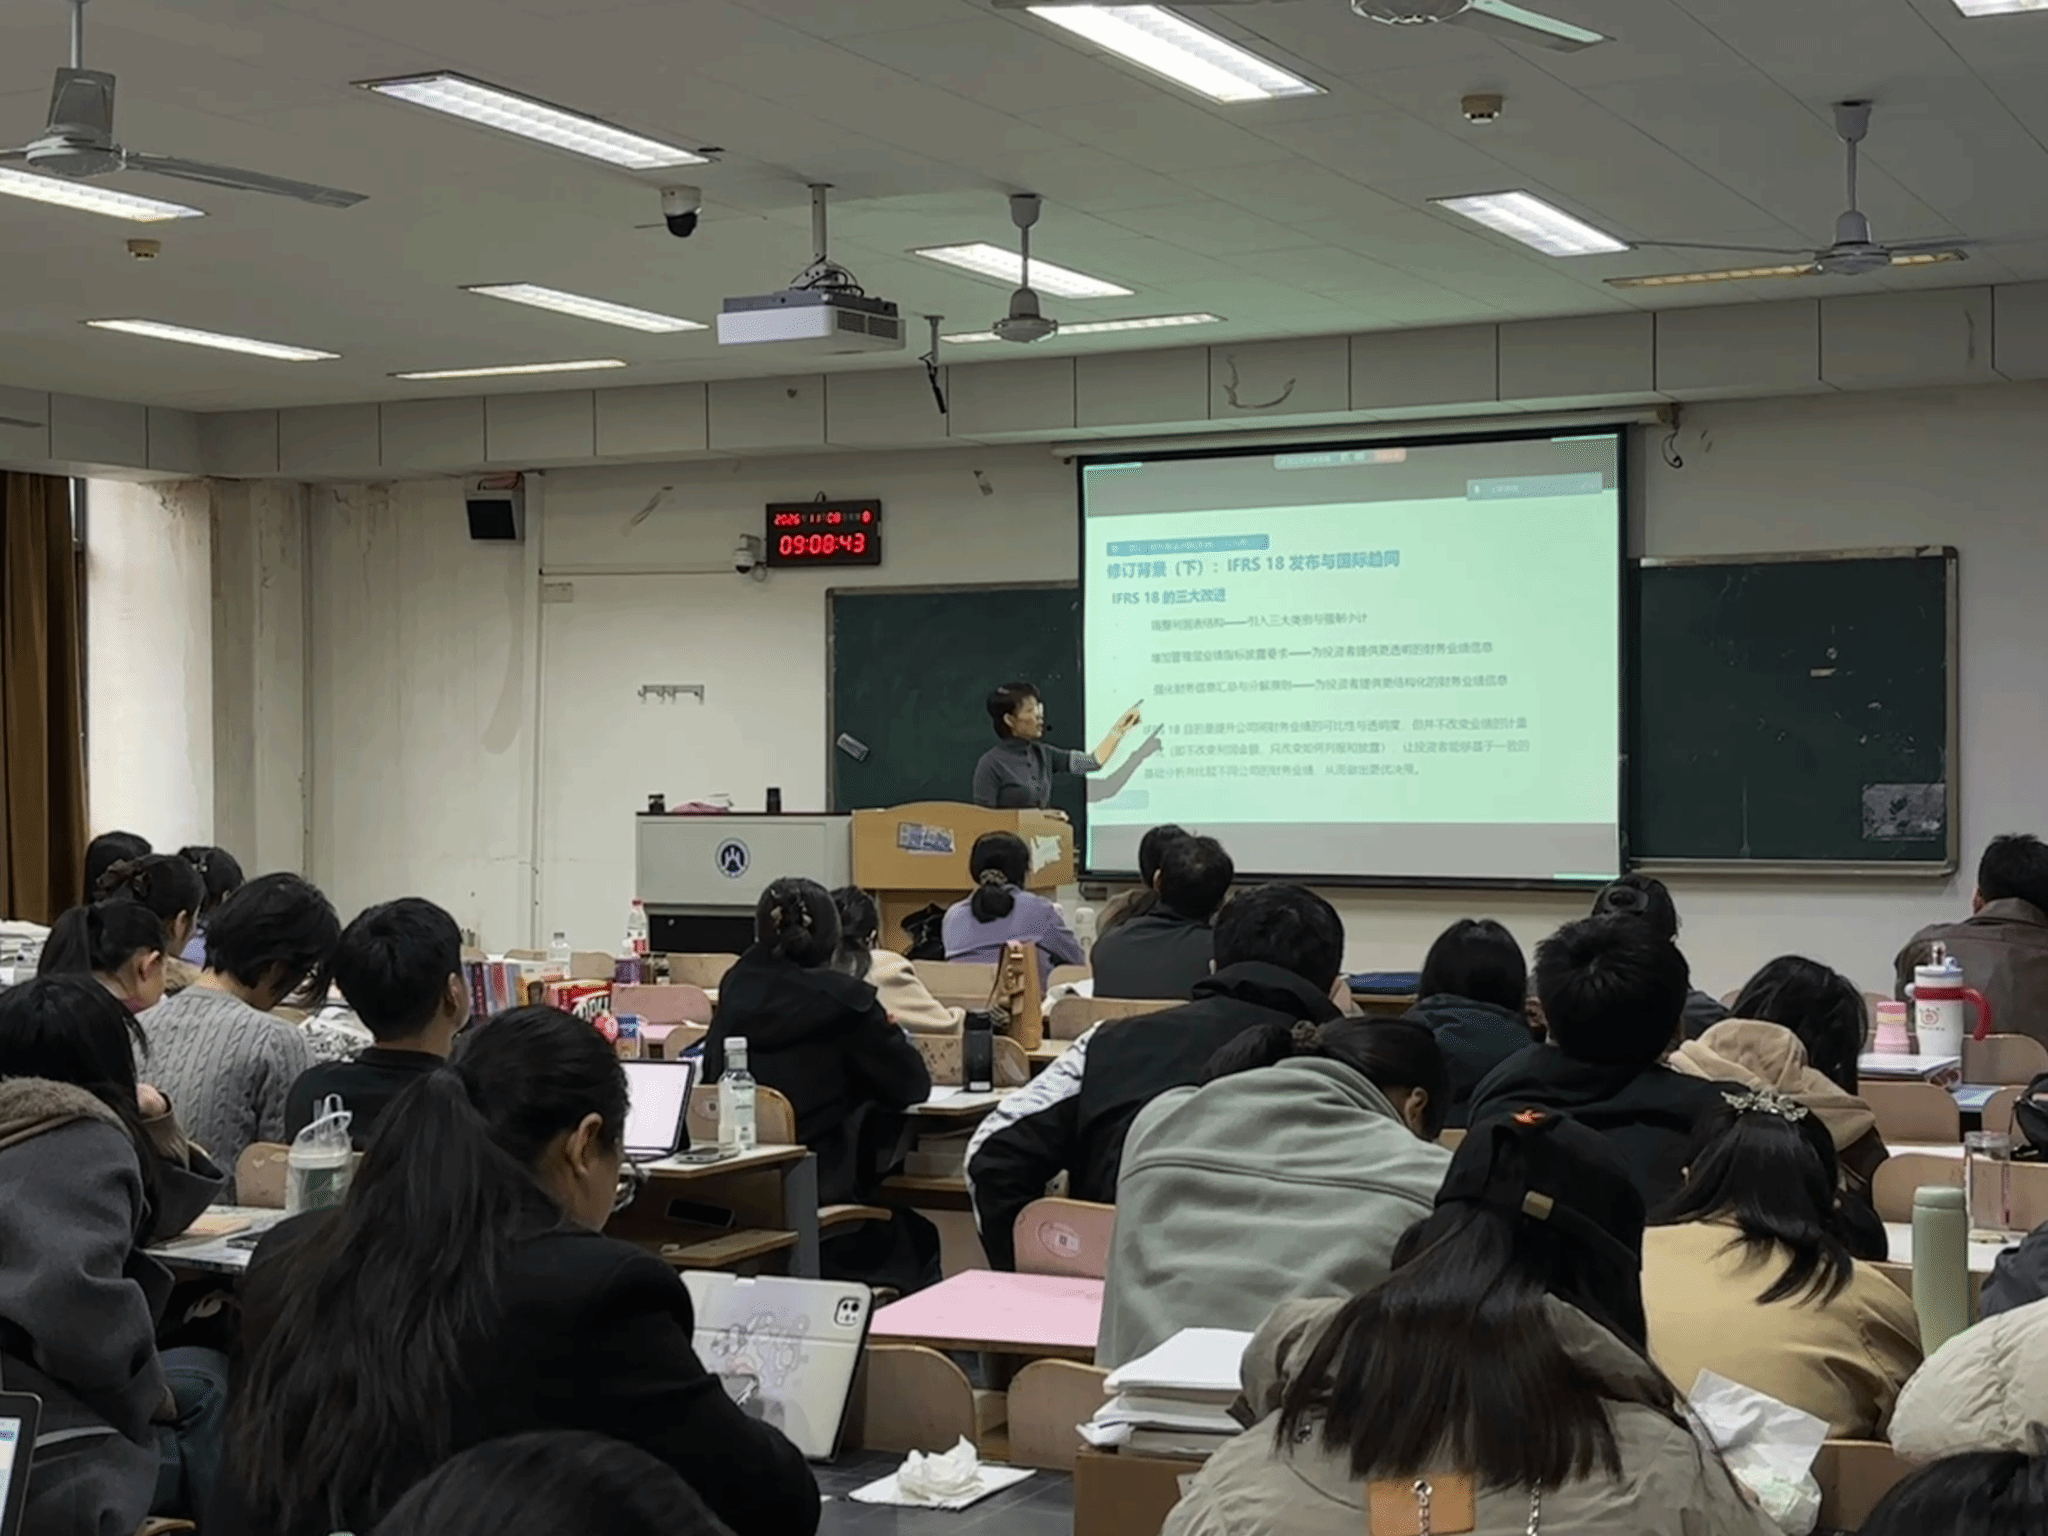
对于企业管理层业绩指标,王莉介绍,新准则拟将其由准则外披露纳入附注,要求说明指标定义、计算口径、调节过程及其与准则指标的联系,以提升可比性和可验证性。她进一步指出,实施新准则将推动企业更加关注核心业务、提高会计信息的决策有用性,并为跨行业比较和资本市场资源配置提供更为清晰的依据。
围绕尚处征求意见阶段的配套会计科目与主要账务处理,王莉系统梳理了金融资产、负债、所有者权益、损益和成本类科目的调整。她重点介绍了金融资产分类与计量、合同资产和合同负债、信用减值损失、投资收益及资产处置损益等处理要点,并通过应收款项重分类、预付款项减值等案例展示科目调整对账务处理和报表列报的影响。她强调,新准则并未简单改变全部一级科目,而是通过在损益类科目下设置经营、投资、筹资等标识或明细,实现科目核算与报表列报的衔接。
结合准则分阶段实施、允许符合条件企业提前执行等安排,王莉表示,企业应尽早梳理业务模式、更新会计科目和核算规则,同步调整信息系统、内部控制和管理报表,避免将准则实施停留在报表项目重排层面。对于财会专业学生而言,既要掌握具体核算规则,也要提升从业务活动出发理解会计确认、计量与列报的能力。
本次讲座紧扣企业会计准则前沿,兼具政策解读、案例分析与实务操作,帮助师生进一步理解财务报表列报改革的内在逻辑和会计科目调整的实施路径,为后续专业学习和实务工作提供了有益参考。
撰稿 | 王宁涵
摄影 | 王心怡
编辑 | 王鑫宇
编审 | 丁鸿雁
终审 | 葛永波